香港年金分析系列 第三章:香港年金與自行管理退休資金分析 | 0感官專欄
上一篇,我們分析了不同保費可領取多少香港年金。
然而,不少人仍會問一個十分實際的問題:
「如果我不購買香港年金,而是自己管理退休資金,會有什麼分別?」
這也是不少準退休人士思考退休規劃時,最常出現的問題。
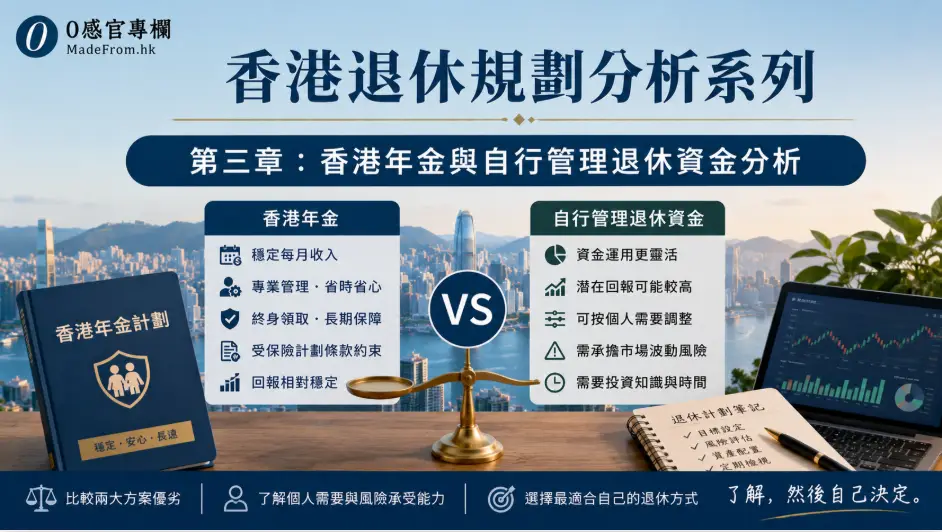
因此,今章我們並不討論哪一種方式較好,而是分析兩者的不同特色,讓讀者根據自己的情況作出判斷。
情境分析
假設一位60歲人士擁有50萬元退休資金。
他有兩個選擇:
方案一:購買香港年金
把50萬元投入香港年金。
按照保單條款,每月領取固定年金收入。
最大的特色,是提供較穩定的退休現金流,即使活得較長,只要符合保單條款,仍可繼續領取年金。
方案二:自行管理退休資金
如果保留50萬元,每月自行提取生活費。
假設每月提取2,250元。
計算如下:
500,000 ÷ 2,250 ≈ 222個月
約可使用18年6個月。
如果由60歲開始:
大約可使用至78歲半(未計算利息、投資收益及通脹)。
兩種方式有什麼不同?
| 香港年金 | 自行管理退休資金 |
| 每月固定收入 | 可自行決定每月提取多少 |
| 一般終身領取 | 本金會逐步減少 |
| 不容易一次提取大筆資金 | 可按需要提取資金 |
| 較適合追求穩定收入 | 較具資金流動性 |
| 身故保障按保單條款處理 | 剩餘資金一般可作遺產 |
值得思考的地方
如果自行管理退休資金:
優點是資金仍然掌握在自己手上。
如果遇到突發醫療、家庭需要或其他開支,可以自行決定如何運用。
但另一方面,如果退休生活較長,例如活到90歲或以上,便需要思考退休資金是否足夠支持未來生活。
相反,香港年金的目的,是希望把退休資金轉化為較穩定的終身收入,以減低長壽風險。
因此,兩者其實並非互相取代,而是面對不同風險時的不同安排。
本章小結
香港年金與自行管理退休資金,並沒有絕對的優劣。
香港年金較重視退休後的固定收入。
自行管理退休資金則保留較大的流動性及自主性。
退休人士除了考慮每月收入外,亦應同時思考:
- 是否需要預留醫療及緊急備用金?
- 是否希望保留資產?
- 是否有其他退休收入?
- 自己較重視收入穩定,還是資金靈活?
不同的人,可能會有不同答案。
下一章預告
第四章:香港年金與美元收息分析
如果把同一筆退休資金,用作美元收息,而不是購買香港年金,又有什麼不同?
下一章,我們將分析兩者在每月收入、本金保留、資金流動性、風險及資產傳承方面的不同考慮。
延伸閱讀