香港年金分析系列 第二章:香港年金回報分析──不同保費每月可領多少? | 0感官專欄
在第一章,我們介紹了香港年金的基本概念及運作方式。
不少人在了解香港年金後,第一個問題通常是:
「如果投入不同金額,每月究竟可以領取多少年金?」
然而,退休規劃並不只是比較每月收入,更需要了解不同保費、不同年齡及其他因素如何影響退休安排。
本章將透過官方示例,協助大家了解香港年金的基本回報概念。
每月年金如何計算?
香港年金每月可領取的金額,主要受以下因素影響:
- 投保金額(保費)
- 投保年齡
- 性別
- 當時產品條款
一般而言:
- 投保金額愈高,每月可領取的年金愈多。
- 投保年齡愈高,每月可領取的年金通常較高。
- 女性因平均預期壽命較長,同齡情況下,每月可領取金額一般略低於男性。
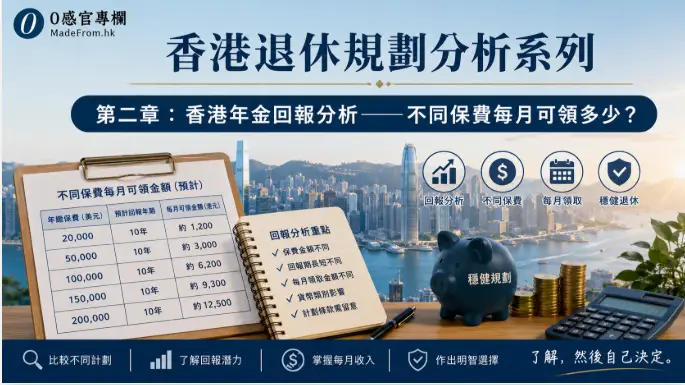
以50萬港元作示例
以下資料根據香港年金有限公司官方示例(以100萬港元保費為基準)按比例折算為50萬港元保費,僅作說明用途。
| 購買年齡 | 男性(約) | 女性(約) |
|---|---|---|
| 60歲 | 約 2,550 元 | 約 2,350 元 |
| 65歲 | 約 2,900 元 | 約 2,650 元 |
| 70歲 | 約 3,280 元 | 約 2,920 元 |
| 75歲 | 約 3,680 元 | 約 3,210 元 |
註:以上數字根據官方示例按比例折算,只供說明之用。實際年金金額會因最新產品條款及官方示例而有所調整,正式投保前應以香港年金有限公司最新公布資料為準。
從數據可以看到什麼?
從以上示例可見:
一、投保年齡愈高,每月年金一般愈高。
這是因為預期領取年金的年期相對較短,因此每月可領取的金額通常較高。
二、女性每月年金一般略低於男性。
主要原因是女性平均壽命較長,精算上預期領取年金的時間較長,因此每月派發金額一般會略有差異。
三、保費愈高,每月可領取金額通常愈高。
因此,在退休規劃時,不少人會根據自己的退休儲蓄,決定投入多少資金。
是否投入愈多愈好?
未必。
如果把大部分退休資金投入香港年金,每月收入雖然可能增加,但亦需要考慮:
- 是否仍有足夠醫療及緊急備用金?
- 是否需要保留部分資金作其他用途?
- 是否仍有其他退休收入?
退休規劃除了收入外,同樣需要考慮資金流動性。
本章小結
香港年金的每月收入,會受到投保金額、年齡、性別及產品條款等因素影響。
透過官方示例,我們可以了解不同情況下的大致年金水平。
然而,退休規劃並不只是比較每月可領多少,更重要的是了解自己的生活需要,以及是否保留足夠的資金應付未來不同情況。
下一章預告
第三章:香港年金與自行管理退休資金分析
如果把同一筆退休資金交由自己管理,而不是購買香港年金,兩者有什麼不同?
固定年金收入與自行管理資金,各有什麼優點及需要留意的地方?
下一章,我們將從不同角度分析兩種退休安排,希望協助讀者根據自己的需要,作出更全面的思考。