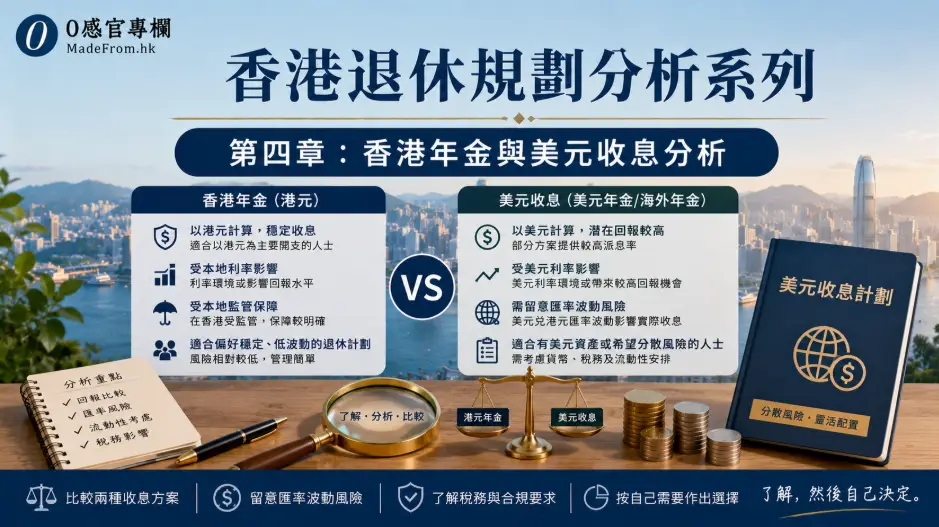
香港年金分析系列 第四章:香港年金與美元收息分析 | 0感官專欄
上一篇,我們分析了香港年金與自行管理退休資金的不同。
除了自行管理退休資金之外,不少退休人士亦會考慮另一種方式:
把退休資金保留,用作美元收息。
有人希望透過收取利息,增加退休收入;亦有人希望保留本金,以便日後應付醫療、家庭需要,或作資產傳承。
因此,今章我們並非比較哪一種方式較好,而是分析兩者各自的特色及需要考慮的地方。
情境分析
假設一位60歲人士擁有50萬元退休資金。
他有兩個選擇:
方案一:購買香港年金
把50萬元投入香港年金。
按照保單條款,每月領取固定年金收入。
特色是每月收入較穩定,主要目的為提供退休後的固定現金流。
方案二:美元收息
保留50萬元資金,透過美元定期存款、債券或其他收息工具,收取利息。
本金仍然屬於自己。
每月收入則會受到利率及投資工具影響。
兩者有什麼不同?
| 香港年金 | 美元收息 |
| 每月固定收入 | 利息收入可能升跌 |
| 一般終身領取 | 本金仍然屬於自己 |
| 資金流動性較低 | 可按需要調整資金安排 |
| 身故保障按保單條款處理 | 剩餘本金一般可作遺產 |
| 沒有匯率風險(港元支付) | 可能涉及利率及匯率風險 |
本金是否仍然存在?
這是兩者其中一個最大分別。
香港年金:
退休資金主要轉換成每月年金收入。
美元收息:
本金一般仍然保留。
如果有需要,可以自行決定是否提取部分資金。
因此,對部分退休人士而言,資金流動性是一項重要考慮。
資產傳承
如果退休人士希望把剩餘資產留給家人。
自行收息方式,一般較容易保留本金。
而香港年金則按照保單條款安排身故保障。
因此,每位退休人士都應按照自己的家庭需要作考慮。
醫療及突發需要
退休後,其中一項最難預計的,往往並非日常生活開支,而是醫療及照護需要。
如果突然需要一筆較大的醫療開支。
保留較高資金流動性,或許會較容易應付突發情況。
另一方面,如果較重視每月固定收入,希望減少退休後收入不穩定的風險,香港年金亦有其特色。
因此,兩者考慮方向並不相同。
本章小結
香港年金與美元收息,各有不同目的。
香港年金主要提供退休後的固定收入。
美元收息則較重視保留本金及資金運用的彈性。
因此,退休規劃除了比較每月收入外,亦值得思考:
- 是否希望保留本金?
- 是否需要較高資金流動性?
- 是否需要預留醫療及緊急備用金?
- 是否希望把資產留給家人?
每位退休人士的答案,都可能不同。
下一章預告
第五章:香港年金與政府福利分析
購買香港年金後,會否影響長者生活津貼、高齡津貼或其他政府福利?
下一章,我們將分析香港年金與政府福利之間,需要留意的地方。