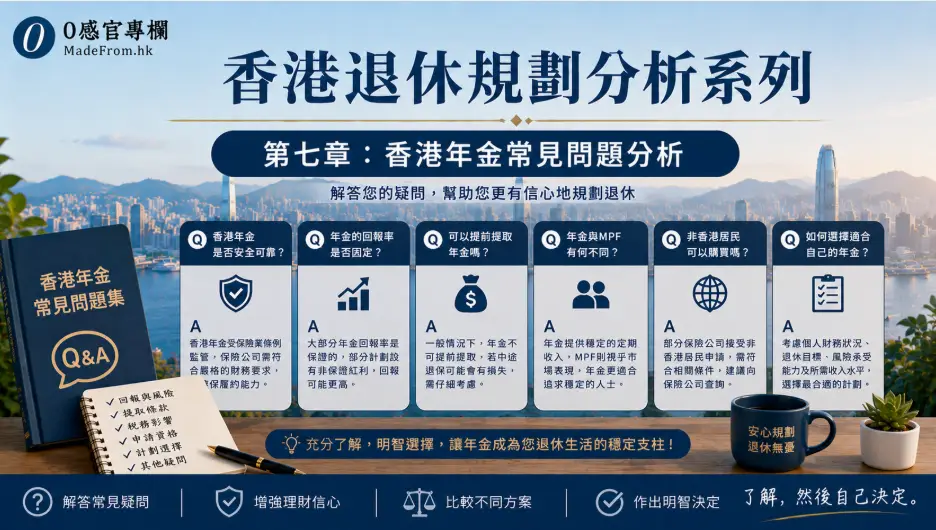
香港年金分析系列 第七章:香港年金常見問題分析 | 0感官專欄
經過前面六章的分析,相信大家已對香港年金有基本認識。
然而,不少市民在考慮退休規劃時,仍會有很多實際問題。
因此,本章整理較常見的問題,希望讓讀者更容易理解香港年金的相關安排。
由於香港年金產品內容及政府政策可能更新,以下內容僅作一般分析,正式申請前請參閱最新官方資料。
第七章
Q1:香港年金最低保費是多少?
香港年金設有最低投保金額。
不過,投入金額不同,每月可領取的年金亦會有所不同。
因此,除了考慮最低保費外,亦值得思考每月年金是否符合自己的退休需要。
Q2:幾歲購買較合適?
沒有標準答案。
有人希望退休後立即有固定收入。
亦有人希望保留資金,稍後才考慮購買。
應按照自己的退休安排、收入及生活需要作考慮。
Q3:中途可以取回本金嗎?
香港年金屬長期安排。
如需退保,一般應按照保單條款及退保價值計算,未必等同原來投入的本金。
因此,在購買前,應先了解相關安排及是否需要預留緊急備用金。
Q4:如果早逝怎麼辦?
香港年金設有身故保障安排。
有關受益人安排及保障內容,應按照保單條款處理。
正式投保前,建議詳細閱讀有關資料。
Q5:可以指定受益人嗎?
一般可按照保單條款指定受益人。
如有需要,應了解受益人安排及日後是否可以更改。
Q6:香港年金會影響政府福利嗎?
不同政府福利有不同申請資格。
部分福利需要考慮收入或資產。
因此,退休規劃時,建議同時了解相關福利政策及最新規定。
Q7:香港年金是否一定比自己管理退休資金好?
沒有一定答案。
香港年金主要提供較穩定的退休收入。
自行管理退休資金則保留較高資金流動性。
每位退休人士的考慮都可能不同。
Q8:是否應把全部退休資金購買香港年金?
退休規劃除了考慮收入外,亦應考慮:
- 是否需要預留醫療及緊急備用金?
- 是否希望保留資產?
- 是否仍有其他退休收入?
因此,每位人士可按自己的需要作安排。
Q9:看到「香港年金優惠」是否代表現在一定比較划算?
不少市民在網上搜尋香港年金時,可能會看到「優惠」、「限時推廣」或「回贈」等字眼。
不過,需要留意的是,「優惠」未必代表香港年金產品本身的內容有所改變。
部分優惠可能來自合作銀行、推廣活動或其他安排,因此閱讀時,建議先了解優惠的實際內容及適用條件,而不要只因「優惠」兩個字便急於作出決定。
退休規劃屬於長遠安排,比起短期優惠,更重要的是了解產品是否符合自己的退休需要。
可以考慮問自己幾個問題:
- 優惠的內容是什麼?
- 是否有附帶條件?
- 如果沒有這個優惠,我是否仍然會考慮香港年金?
- 這個產品是否真正符合自己的退休規劃?
了解產品,再作決定,往往比單純留意優惠更重要。
本章小結
香港年金涉及退休收入、政府福利、資金流動性及家庭安排等不同因素。
每位人士的退休規劃都不同,因此,在作出任何決定前,建議除了參考本文分析外,亦應查閱最新官方資料及產品條款,全面了解相關安排。
下一章預告
第八章:香港年金分析總結與一些未來構思
經過前面七章分析,我們將回顧整個香港年金系列的重點,並分享一些對香港年金未來發展的個人構思,例如:
- 是否可增加更多身故保障選擇?
- 是否可指定慈善機構作為受益安排?
- 是否可設計更靈活的退休方案?
- 如何兼顧退休收入、資金流動性及資產傳承?
希望透過不同角度,為香港退休規劃提供更多值得思考的方向。